轻重资产双轮驱动下的价值重构 中信证券非证券业务投资咨询的战略成长逻辑
一、引入:券商龙头的价值重估命题
在证券行业从“通道驱动”向“资产驱动”转型的当下,中信证券作为行业龙头,其估值逻辑正在发生结构性变化。传统的经纪、投行等轻资产业务贡献稳定现金流,而自营投资、做市交易、场外衍生品等重资产业务则打开了资产负债表扩张的空间。更为关键的是,以投资咨询为代表的非证券业务板块,正成为连接轻重资产、提升客户价值粘性的战略支点。本文围绕“轻重资产双起舞”的分析框架,聚焦中信证券非证券业务中的投资咨询条线,探讨其如何通过专业能力输出实现价值提升与成长兑现。
二、轻重资产协同:中信证券的业务架构再审视
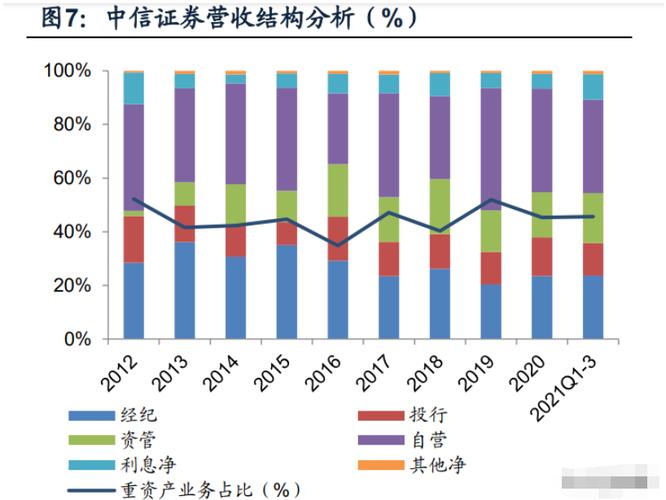
中信证券的轻资产业务(经纪、投行、资管、投资咨询)具有高ROE、低资本消耗的特征,是品牌与客户资源的入口;重资产业务(自营投资、融资融券、股票质押、衍生品做市)则依托资产负债表驱动收入规模扩张。二者的协同并非简单并列:轻资产业务为重资产业务提供项目获取与风险定价的信息优势,重资产业务则为轻资产业务提供产品创设与流动性支持。投资咨询恰恰处于这一协同界面的核心位置。它既属于轻资产服务范畴,又深度嵌入重资产交易环节(如衍生品定价咨询、大宗交易策略建议),成为“双起舞”的传导枢纽。
三、非证券业务投资咨询的定位与模式
需要明确的是,此处的“非证券业务投资咨询”并非指代客理财或证券投资顾问业务,而是涵盖以下三类范畴:其一,面向企业客户的战略咨询与资本规划服务,包括并购重组策略、股权激励设计、跨境资本运作路径规划;其二,面向机构投资者的交易结构咨询,包括大宗交易撮合方案、场外衍生品对冲策略、风险管理框架搭建;其三,面向高净值客户的综合财富架构咨询,涉及家族信托、税务筹划与资产配置建议。这些业务的共同特征是以“咨询”为入口,以“交易”为落地,最终形成“咨询费+交易佣金+利差收入”的复合收入结构。
四、价值提升的三条路径
路径一:从通道收费向知识溢价转型。 传统券商服务同质化严重,佣金率持续下行。投资咨询业务通过输出差异化认知(如行业深度研究、交易结构创新),将收费模式从“按交易量收费”转向“按方案价值收费”,提升单位客户收入贡献。中信证券依托研究团队与投行项目经验的交叉赋能,在并购咨询与跨境资本规划中已形成一定的定价能力。
路径二:咨询驱动重资产交易的杠杆效应。 一份优质的交易结构咨询方案,往往能直接带动衍生品创设、做市对冲、融资安排等重资产交易落地。例如,为企业客户设计跨境并购的外汇对冲方案,可同步激活场外期权业务与外汇交易业务。咨询成为重资产业务的“获客漏斗”,而以资产负债表承接交易需求,则放大了咨询服务的收入乘数。
路径三:客户生命周期价值的深度挖掘。 投资咨询贯穿企业客户从成长期到成熟期的全生命周期:早期提供股权融资咨询,中期提供并购策略咨询,后期提供市值管理与财富传承咨询。每一次咨询服务的交付都是下一次交易的起点,客户粘性与交叉销售率随之提升。中信证券庞大的机构客户基础为这一路径提供了天然试验场,但咨询能力的体系化建设仍需加强。
五、成长显性化:从能力建设到业绩兑现
“价值提升显成长”的关键在于咨询能力能否转化为可计量的财务贡献。当前,中信证券非证券业务投资咨询的收入占比仍较低,且分散于投行、研究、财富管理等条线,尚未形成独立核算的业务单元。但从战略趋势看,三个信号值得关注:一是机构客户对交易结构咨询的需求随衍生品市场扩容而快速增长;二是企业客户跨境资本运作的复杂度提升,催生一体化咨询需求;三是监管层推动券商从“通道商”向“综合服务商”转型,为咨询收费模式创新提供政策空间。若中信证券能将分散的咨询能力整合为品牌化、产品化的服务体系,其收入弹性与估值溢价将逐步显现。
六、
轻重资产双起舞的本质,是券商从“规模驱动”走向“能力驱动”的范式转换。投资咨询作为非证券业务中的轻资产模块,其战略价值不在于直接贡献可观收入,而在于充当轻重资产协同的“粘合剂”与“放大器”。中信证券若要真正实现价值提升与成长显性化,需在组织架构、人才激励与收费模式上对咨询业务进行系统性重构,让专业认知成为可定价、可复制的核心资产。这既是行业龙头的试金石,也是估值重估的触发器。
如若转载,请注明出处:http://www.wanduzj.com/product/43.html
更新时间:2026-11-01 03:19:48