中信证券2026H1业绩预增 境内境外业务线全面大增,归母净利润与投资咨询协同发力
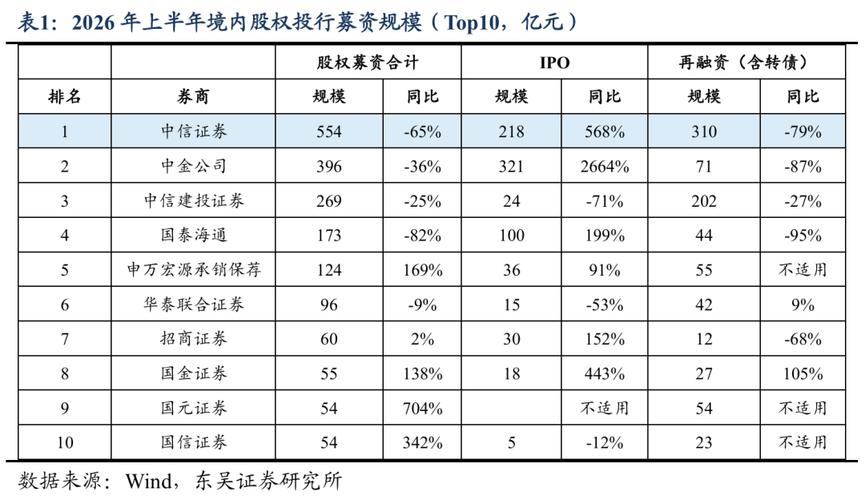
2026年上半年,中信证券交出了一份令人瞩目的业绩预增公告。公司预计实现归属于母公司股东的净利润较上年同期大幅增长,这一增长主要得益于境内与境外业务线的全面爆发,以及非证券业务中投资咨询板块的突出贡献。这份成绩单不仅印证了中信证券作为行业龙头的综合实力,更折射出中国资本市场双向开放与券商转型深化的积极成效。
境内业务:投行与财富管理双轮驱动
境内业务线在2026年上半年表现稳健且增势明显。投行业务方面,随着注册制改革深化和新兴产业融资需求释放,中信证券在IPO、再融资及并购重组领域继续保持市场领先地位,项目储备充裕,承销规模同比显著提升。财富管理业务则受益于居民资产配置向权益类产品迁移的趋势,代销金融产品收入与经纪业务净收入均实现较快增长,客户结构进一步优化,高净值客户数量稳步扩大。固定收益与衍生品业务在波动市场中展现出较强的定价与风控能力,为整体业绩提供了稳定支撑。
境外业务:跨境协同与区域突破并进
境外业务线是本期业绩预增的重要引擎。中信证券依托香港、新加坡、伦敦等国际金融中心布局,跨境投行与机构业务取得突破性进展。一方面,中概股回归与港股IPO市场回暖带来承销机会,境外股权融资业务收入同比大幅增长;另一方面,境外固定收益与外汇业务受益于全球利率环境变化,交易与做市收入贡献显著。公司加强跨境财富管理与研究服务协同,境外客户资产规模持续扩张,国际化收入占比进一步提升,有效对冲了境内市场的周期性波动。
非证券业务:投资咨询成为新增长极
值得关注的是,非证券业务中的投资咨询板块在2026年上半年表现亮眼。中信证券通过旗下子公司及专业团队,为企业客户提供并购顾问、战略咨询、跨境投资架构设计等高附加值服务,尤其在新兴产业和国企改革领域承接多个大型咨询项目。投资咨询业务不仅收入增速超过传统业务,更凭借轻资产、高毛利的特点优化了公司整体收入结构,增强了盈利的稳定性与可持续性。大宗商品与另类投资等非证券业务亦贡献了增量收益。
归母净利润高增的驱动逻辑
归母净利润的预增是各业务线协同发力的综合结果。从收入端看,境内境外双轮驱动下,手续费及佣金净收入、利息净收入与投资收益均实现不同程度增长;从成本端看,公司持续推进数字化转型与精细化运营,费用管控成效显现,成本收入比保持行业较优水平。投资咨询等轻资产业务的扩张降低了资本消耗,提升了ROE水平。多重因素叠加,推动归母净利润增速超出市场预期。
展望:巩固优势与防范风险并重
展望2026年下半年,中信证券面临的市场环境依然复杂多变:境内资本市场改革持续深化,境外市场则需关注地缘政治与主要经济体货币政策变化。公司需在巩固投行、财富管理等传统优势的进一步强化投资咨询业务的品牌影响力与跨部门协同,提升全球资源配置能力。与此合规风控与信息技术投入不可松懈,以确保业务扩张与风险管理的平衡。
中信证券2026年上半年业绩预增是战略布局与市场机遇共振的结果。境内境外业务线的全面大增与投资咨询业务的崛起,不仅为归母净利润增长注入动力,也为行业转型提供了可借鉴的样本。随着综合金融服务能力的持续提升,中信证券有望在建设一流投资银行的道路上迈出更坚实的步伐。
如若转载,请注明出处:http://www.wanduzj.com/product/25.html
更新时间:2026-11-01 13:16:11